こんにちわ。今日は誰でも簡単に2,000万円貯蓄する方法をご紹介しますね
老後2,000万円問題。誰もが耳にしたことがあると思います。2,000万円なんて大金貯金できるわけないよと思ってしまいますよね?
2,000万円もの大金を貯金するなら積立NISA一択です。
積立NISA[での2,000万円貯蓄方方法は、何よりも誰でも再現性が高いことと、知識がいらないことが大きなメリットになります。
時間とただひたすらやり続けることでほぼ確実に2,000万円を貯めることができ、老後を悠々自適に過ごすことが出来ます。
ではでは具体的な方法を紹介しています。
積立NISAで2,000万円貯蓄する方法
「結論」月3万円でいいです。それを30年間貯金する。以上です笑
下の画像を見てください
30歳で始めれば60歳の時点で2,000万円溜まります。もう何も考えずただただ積み重ねればいいだけです。下手に副業とかするよりも簡単じゃないですか?
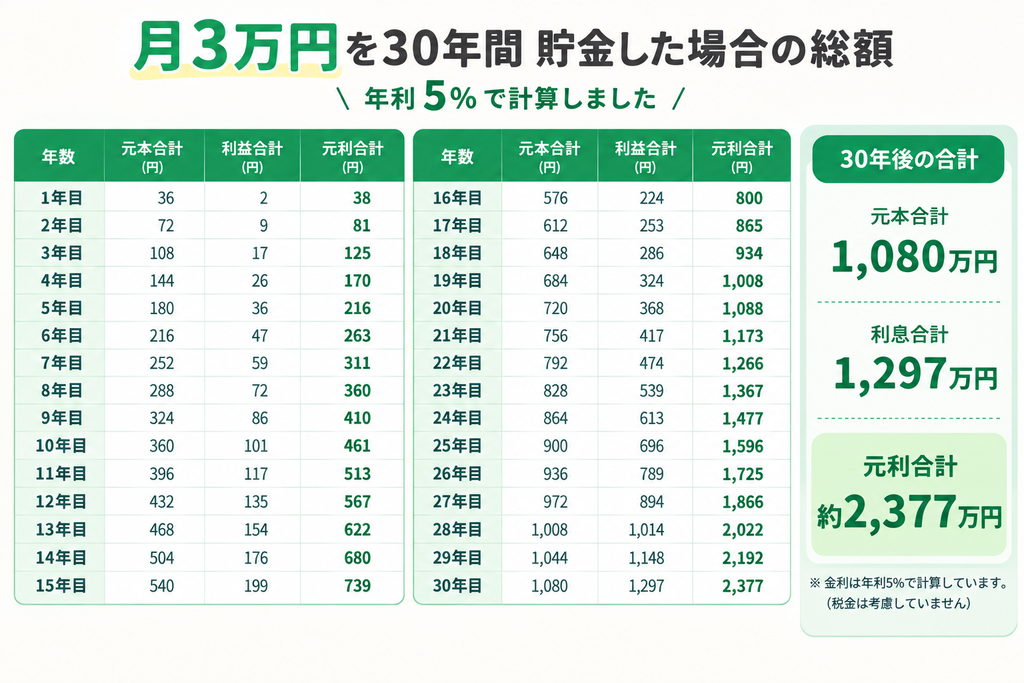
画像の説明
複利だから、年数が増えるほどお金が大きく増えていく
毎月3万円を積み立てると、1年間で36万円貯まります。
ここに年利5%がつくと、
36万円 → 約37.8万円
になります。
そして2年目は、また36万円を積み立てます。
すると、2年目の運用対象は単純に「72万円」ではありません。
前年までに増えた利益も含めた金額に、さらに5%の利益がつくのが複利です。
つまり、
36万円 → 37.8万円
↓
増えた37.8万円にも5%がつく
↓
さらに積み立てたお金も加わる
↓
また増える
ということを毎年繰り返します。
単利なら、ずっと「元本」に対してだけ利益を計算します。
でも複利は、
「元本+今までに増えた利益」に対して、さらに利益がつく
という仕組みです。
そのため最初はゆっくりですが、年数が経つほど「利益が利益を生む」効果が大きくなり、資産の増え方も大きくなっていきます。
今回の「毎月3万円・30年間・年利5%」では、
自分で積み立てたお金 → 1,080万円
運用によって増えたお金 → 約1,297万円
合計 → 約2,377万円
となります。
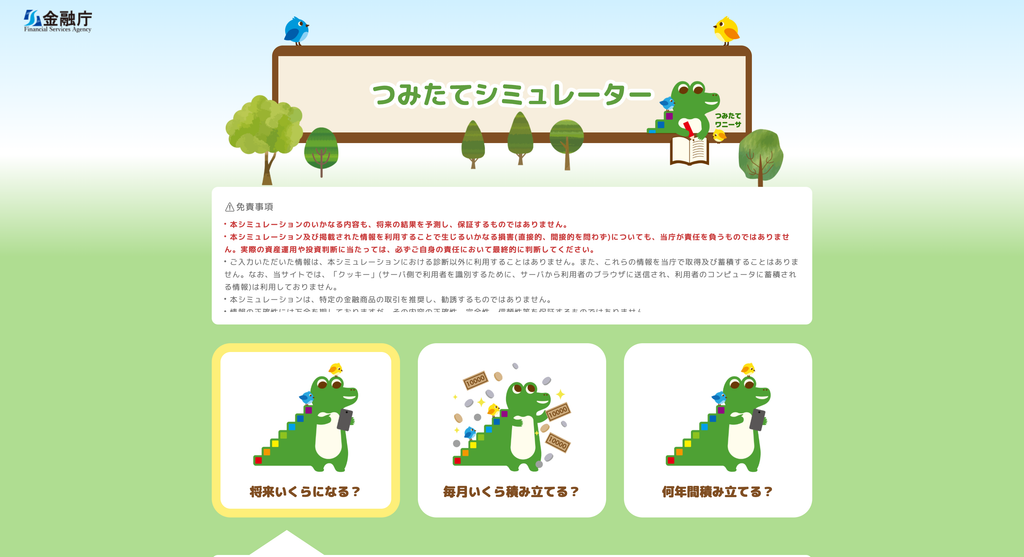
※補足 金融庁が出しているシミュレーターがあります。活用してみてください。
積立NISAの恩恵
「2,377万円まで増えた!」と思っても、NISAを使っていなければ、増えた利益に約20%の税金がかかります。
今回の例では、利益が約1,297万円。
その約20%となる約264万円が税金として引かれる計算です。
NISAなら、この運用益が非課税。
30年間コツコツ積み立てるなら、こうした税金の差も大きくなります。
投資先は米国へ
投資先は米国へ投資しておけば、まず間違いありません。
アメリカ株が長期で成長してきた理由は、アメリカから世界を代表する企業や新しい産業が次々と生まれてきたからです。
そしてS&P500は、成長を続けるアメリカの代表的な大企業をまとめて持つような指数です。
しかも、S&P500はずっと同じ会社だけを持ち続けるわけではありません。
時代に合わせて企業が入れ替わるため、成長する企業が指数の中心になっていきます。
だからこそ、過去のアメリカ経済の成長に長期で投資する方法として、S&P500が注目されているのです。
ただし、過去に右肩上がりだったからといって、将来も同じように上昇する保証はありません。
積立NISAの疑問
ここから積立NISAのよくある疑問点と解決策です。
・積立NISAの始め方がわからない
・投資先がわからない
・そもそも投資が不安
ではそれぞれ解説です。
積立NISAの始め方がわからない
結論 YouTube等の動画をみましょう。「積立NISA口座開設」と検索すると山ほど出てきます。
楽天証券か、SBI証券がオススメです。当方は楽天証券を使っています。
楽天証券を使っている理由は楽天のポイントが貯まるからです。
毎月積立NISA枠MAXの10万円を投資しています。するとポイント500ポイント入ります。
当方は特にポイントを使わず放置していたらいつのまに2万ポイントあって驚きました。
※余談ですが、クレカや、口座、証券口座、メールもGmailにした方がオススメです。
なので、楽天証券から積立NISAをすることがオススメです。
投資先がわからない
先述しましたが、米国に連動している投資先にしておけば問題ないです。
おすすめはS&P500か全世界株式(通称オルカン)です。
これもYouTubeで動画検索すれば大量に出てきます。
米国市場は経済が不安定で暴落したときも、歴史上必ず右肩上がりに推移しています。
なので米国の経済が儲かり続けていることは、歴史が証明しています。
(もちろん現段階の話です)
上2つの銘柄どっちかに投資を30年間すればもうOKなのですが、下に積立NISAの王道のセットをまとめました。積立NISAが最強な理由が細かくは下の理由があります。
そもそも投資が不安
そもそも投資が不安←これわかります。当方も最初そうでした。理由をまとめて解説していきます。
・元本割れ(損)するか不安
・知識がなく、勉強する時間もない
・自分判断で売買することが出来るか不安
・元本割れ(損)するか不安
これも先述した米国関連の投資先を選べば元本割れする確率は限りなく減ります。(世の中絶対はありませんので)
しかし何事もリスクを許容しながら全ての物事は進んでいると思います。
サラリーマンでいることも事故や病気になって働けなくなり、収入がなくなったら5%の損どころの騒ぎではないです。
転職するのだってリスクある行動ですし、複業も先行投資でお金が少しでも必要であればリスクある行動ですし。
そのなかでも積立NISAは、低リスク高リターンの期待できるものです。
投資が不安な方、今一度確認したいです。皆さんも言ってしまえば円に投資ししているんですよ?
・知識がなく、勉強する時間もない
結論 勉強しなくていいです。笑
・楽天証券でS&P500に3万円を30年間一度も手を加えなければいいです。
・自分判断で売買することが出来るか不安
先述しましたが売買しなければいいです。むしろ売買してはダメです。
このブログのタイトルの「誰でも簡単に2,000万円貯蓄方法」の肝は長期投資にあります。
それは「複利」を働かせるといった意味です。
最後に
どうでしょう?2,000万円貯蓄することはそこまで難しくないわかってもらえたでしょうか?
月3万円を30年と紹介しましたが、月々の入金をもっと多くすれば、より早く2,000万円貯まりますし、より多く貯蓄することも出来ます。
もしかしたら何か技術を高める様に切磋琢磨するよりも、入金力を高める事が人生のチート技かもしれませんね。(入金力を高めるために切磋琢磨する事が一番のチートだと思いますが)
では最後の最後に、積立をして稼げる人はこんな人だ!ベスト2です。
1位 亡くなった人
2位 積立をしてる事を忘れた人
です。如何に何をしなくてもいい事がわかりますね。
コメント